はじめに
“e”の定義式は
定義式からの”e”の解釈については、
つまり、”e”とは、
\( e=\displaystyle \lim_{ n \to \infty } (1+\dfrac{1}{n})^{n} \)
であり、この ”\(e\)” の意味は複利計算から見るとわかりやすい、と書いたのが上の覚書。
さて、この仕組み説明の際、複利計算の利率を \(r=1\) としたため少し見えにくくなったが、結果から言えば関数 \(e^x \) の指数部分の \(x \) は、複利計算の利率\(r\) と同じ機能をもつ。
今回は複利計算の式の \(r\) を残したまま式展開して、指数関数 ”\( e^r (つまりe^x)\)” にたどり着くまでの覚書。
\(e^x \) の 導入
まず、複利計算の式(以下の覚書内の⑪式) \(S_∞ =\displaystyle \lim_{ n \to \infty } a \cdot (1 + \dfrac{r}{n})^n \)
を使い \(r\) を \(x \) に置換え、また初期値 \(a=1 \) として、この式を
\(S_∞= \displaystyle \lim_{ n \to \infty } (1 + \dfrac{x}{n})^n \) ・・・①
としておく。
この式から始める。最後には、\( S_∞ = e^x \) になるが、ひと工夫要。
式展開
①式の右辺に \(e\) を底とした対数(\(ln \))をとる( \(ln \ Z =log_e Z \) )
\( \displaystyle \lim_{ n \to \infty } ln (1 + \dfrac{x}{n})^n = \displaystyle \lim_{ n \to \infty } n \cdot ln (1 + \dfrac{x}{n}) \) ・・・②
ここで、\( t = \dfrac{x}{n} \) (\( n → ∞ \) のとき \( t → 0 \)) とすれば、②式は (\( n= \dfrac{x}{t} \) を踏まえ、)
\( \begin{align}
\displaystyle \lim_{ n \to ∞ } n \cdot ln (1 + \dfrac{x}{n}) &= \displaystyle \lim_{ t \to 0 } \dfrac{x}{t} \cdot ln(1+t) \\[6pt]
&= \displaystyle \lim_{ t \to 0 } \dfrac{ln(1+t)}{t} \cdot x =x
\end{align}\)
( ∵ \( \displaystyle \lim_{ t \to 0 } \dfrac{ln(1+t)}{t}=1 \) (導き方は↓、覚書はこちら) )
< \( \displaystyle \lim_{ t \to 0 } \dfrac{ln(1+t)}{t}=1 \) について >
関数 \( f(x)= ln \ x \) に平均値定理を使えば、\(1\ ~ \ (1+x) \) の間に \( s \) が
\( \dfrac{ln \ (1+x) – \ ln \ 1}{(1+x)-1} = f’ (s) \)
にて存在する。
さて、ここで\(ln \ 1 = 0 \) である事、 また \( f’ (x)= (ln \ x)’= \dfrac{1}{x}\) より \( f’ (s)=\dfrac{1}{s} \) である事を使えば、
\( \begin{align}
\dfrac{ln \ (1+x) – ln \ 1}{(1+x)-1} &=\dfrac{ln \ (1+x)}{x}\\[6pt]
&= \dfrac{1}{s} \ (= f’ (s))
\end{align} \)
\(s \) は \(1\ ~ \ (1+x) \) の間にある事から、 \( x → 0 \) に伴い \(s\) は \( s → 1 \) に落ちる。
\( f(x)’= \displaystyle \lim_{ x \to 0 } \dfrac{ln \ (1+x)}{x} = \displaystyle \lim_{ s \to 1 }\dfrac{1}{s} = 1 \)
よって、
\( \displaystyle \lim_{ x \to 0 } \dfrac{ln \ (1+x)}{x} = 1 \)
よって②式は
\( \begin{align}
\displaystyle \lim_{ n \to ∞ } ln (1 + \dfrac{x}{n})^n =& x ・・・②’ \\[6pt]
\end{align}\)
見やすいようにこの式を少し簡易化しておく(すぐに元に戻す)
②’ 式の左辺の \( (1 + \dfrac{x}{n})^n \) をnの関数とみて、これを \(f(n) =(1 + \dfrac{x}{n})^n \) とする。
②’ 式を、
\( \begin{align}
\displaystyle \lim_{ n \to ∞ } ln f(n) =& x ・・・③ \\[6pt]
\end{align} \)
と書き換え、あわせて\( x = ln \ e^x \) であることを利用すれば、③式は
\( \begin{align}
\displaystyle \lim_{ n \to ∞ } ln \underbrace{f(n)}_{真数} =& ln \underbrace{\ e^x}_{真数} \\[6pt]
\end{align}\) ・・・④
この式の両辺の対数の真数部分を見れば、\(n → ∞\) の時 \( f(n) \) は \( e^x \) に収束していくことがわかる。
つまり、
\( \begin{align}
\displaystyle \lim_{ n \to ∞ } f(n) = \ e^x \\[6pt]
\end{align}\) ・・・⑤
\( f(n) \) をもとに戻せば、
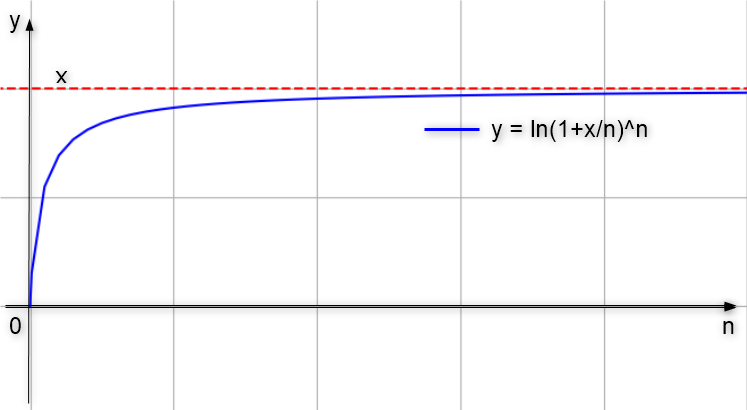
\( e^x = \displaystyle \lim_{ n \to ∞ } (1 + \dfrac{x}{n})^n \)・・・⑤’
→ 元の①式から \(x\) を外にひねり出した結果、関数 \(e^x \) が求まる
ちなみに、③式は \(n → ∞\) の時、関数 \( ln f(n) \) は定数 \(x \) に収束することをしめす( \(x \) は \(n \) 依存しないためここでは定数扱い))
追記
\(e^x \) の別表記
ちなみに、”\(e^x \)” の微分の形が変わらない事 ( \( (e^x)’ = e^x\) ) と式展開にマクローリン展開を使えば、\(e^x \) は
\(e^ x= \displaystyle\sum_{n=0}^{\infty} \dfrac{x^n}{n!} \)
とも定義できる。ちょっと詳しく書いた覚書は以下
\(e \) について
⑤’式の \(e ^x\) に \(x=1 \) を代入すれば、冒頭の \(e \) 。
\( e=\displaystyle \lim_{ n \to \infty } (1+\dfrac{1}{n})^{n} \)
つまり、定義の開始点をかえれば、\(e \) は \(e^x \) の限定版と見ることもできる。
\(\dfrac{1}{e} \) について
\(e^x \) の定義がわかれば、\(\dfrac{1}{e} \) も 簡単に求まる。⑤’式に \(x=-1 \) を代入すればよいだけ。
\( \displaystyle \lim_{ n \to ∞ } (1 + \dfrac{-1}{n})^n =e^{-1} \) より
\( \dfrac{1}{e} = \displaystyle \lim_{ n \to ∞ } (1 – \dfrac{1}{n})^n \) ・・・⑥
ちなみに、ネイピア伯が対数を求めるのに使用していた式は、この \((1 – \dfrac{1}{n})^n \) につながっている。
オイラー大先生がこの⑥式の \(\dfrac{1}{e} \) から導く事ができる \(\ e =\displaystyle \lim_{ n \to ∞ } (1 + \dfrac{1}{n})^n \) が対数の微分の中で現れる事を発見し ”\(\ e \)” を微積の世界へと組み込み発展させた(という流れみたい)
(”ネイピア数”で検索をかけるとイロイロと情報がでてくるので、より正確なトコロはそちらを)
解釈覚書:関数 \(e^x \) 内の “\(x \)”
さて、元の①式の意味をふまえれば、”\(x\)” は複利計算の仕組み(増加した分もその増加に組み込まれながら全体が増加する構造)でいうトコロの利率と同じ意味(=増加力)。
これを踏まえれば、関数 \(e^x \) は、\(x\) の変化に伴いその増加力が変化する関数 とみる事ができる。
例えば、”\( x \) ”の増加にともなう関数 \(e^x \) の見方の例として、\( x =1、2 \) を例にとれば、
- \( x =1 \) : \(e^{\color{red}{1}}\)
→ <解釈> 期間Tで2倍になる一定の増加力( \(\color{red}{1} \) = 100%(利率)) がかかる環境下では、期間T経過時の実増加率は約2.718倍 (= \(e^1 \)) になる - \( x =2 \) : \(e^{\color{red}{2}}\)
→ <解釈> 期間Tで3倍になる一定の増加力( \(\color{red}{2} \) = 200%(利率)) がかかる環境下では、期間T経過時の実増加率は約7.389倍 (= \(e^2 \)) になる - ・・・
といった感じのイメージ。
(\( x \) が時間tで表してある関数といった例 ( \(e^{αt}\))であれば、時間tの経過に伴い ”増加力(利率)自体が増える環境下” での関数、とイメージするのもいける)
さいごに
定義式の\( e ^{±1}=\displaystyle \lim_{ n \to ∞ } (1 ± \dfrac{1}{n})^n \) の違いからみてとれる様に、\(e \) は増加方向、 \( \dfrac{1}{e} \) は減少方向の実倍率の意味をもつ。このふたつは方向が違うだけで率は同じ。
また、 \( e ^{±x}=\displaystyle \lim_{ n \to ∞ } (1 ± \dfrac{x}{n})^n \) である事を踏まえれば。 極限の定義式内での\(x\) の意味するところが複利構造(増えた分も同時に増加する構造)でいう”率”を示す事を踏まえれば、 \( e ^{±x}\) の\(x \) の働きのイメージはつかみやすい。
以上